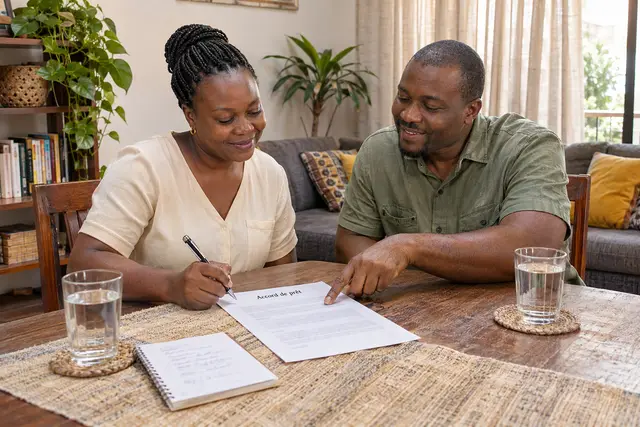
En France, le crédit communautaire n'a pas de statut juridique propre : il recouvre les prêts entre particuliers, les microcrédits, les prêts d'honneur et le financement participatif, qui font circuler l'argent de personnes ou de groupes vers d'autres, hors du circuit bancaire habituel. Un proche, un club d'investisseurs solidaires, une association ou une plateforme agréée prête à un emprunteur que les banques écartent. Chaque formule obéit à ses propres règles : écrit, déclaration fiscale au-delà d'un seuil, agrément des intermédiaires et plafond de taux.
Prêter à un proche : l'écrit avant tout
Le prêt entre particuliers est la forme la plus simple et la plus ancienne de solidarité financière : un parent, un ami ou un collègue avance une somme qu'une banque n'accorderait pas. Le droit n'exige pas de forme particulière pour de petites sommes, mais l'écrit est fortement recommandé. Au-delà de 1 500 euros, la preuve du prêt ne peut en principe être apportée que par un écrit, sauf exceptions liées à la proximité familiale.
Deux formules existent. Le contrat de prêt, en deux exemplaires datés et signés par les deux parties, peut être rédigé sous seing privé ou chez un notaire pour les montants importants. La reconnaissance de dette, rédigée sur papier libre, est signée par le seul emprunteur, qui écrit lui-même le montant en chiffres et en lettres ; le prêteur en conserve l'original. Dans les deux cas, le document mentionne le montant, la durée, les remboursements et le taux d'intérêt éventuel.
Déclaration au fisc : le seuil de 5 000 euros
Lorsque les prêts d'une même année dépassent 5 000 euros au total, une déclaration est obligatoire, même si aucun intérêt n'est versé et même si le prêt est remboursé avant la fin de l'année. La charge pèse d'abord sur l'emprunteur ; le prêteur doit déclarer lorsqu'il a prêté plus de 5 000 euros et que l'emprunteur ne l'a pas fait. La déclaration se dépose avec la déclaration de revenus, en ligne dans la rubrique des déclarations annexes ou sur papier, avec le formulaire 2062 pour un prêt, ou le 2062 A pour plusieurs petits prêts ou plusieurs parties.
Elle est gratuite et demande la date, le montant, la durée, le taux, l'identité et l'adresse des parties, ainsi qu'un échéancier si le remboursement est échelonné. L'enregistrement facultatif du contrat auprès du service de l'enregistrement, au prix de 125 euros, fixe une date certaine. Les sanctions visent les oublis, les retards et les erreurs ; les intérêts perçus se déclarent comme revenus de capitaux mobiliers.
Intérêts, taux d'usure et prêteur occasionnel
Un prêt peut être gratuit, ce qui est fréquent entre proches. S'il est rémunéré, le taux est libre, mais il ne doit pas dépasser le taux d'usure publié chaque trimestre par la Banque de France. Un taux supérieur à ce plafond est contestable : mieux vaut consulter le taux en vigueur avant de fixer la rémunération.
Le monopole bancaire impose une limite supplémentaire : les opérations de crédit effectuées à titre habituel sont réservées aux établissements de crédit et aux sociétés de financement agréés. Un particulier qui prête de manière occasionnelle à un proche reste dans le cadre privé, mais celui qui prêterait de façon répétée à de nombreuses personnes risquerait de franchir cette frontière.
Plateformes de financement participatif : agréments et risques
Le financement participatif passe par des plateformes en ligne, appelées prestataires de services de financement participatif, qui proposent des souscriptions d'actions, d'obligations ou des prêts. Avant de s'inscrire, il faut vérifier leur immatriculation à l'ORIAS comme intermédiaire en financement participatif et leur statut auprès de l'ACPR, et se méfier de toute demande de frais de dossier importants.
L'Autorité des marchés financiers rapproche ces placements du capital-risque : le capital peut être perdu en tout ou partie, et le paiement des intérêts comme le remboursement ne sont jamais garantis. La plateforme peut cesser son activité ; les prêteurs doivent donc lire la fiche d'informations clés, les conditions en cas de défaut et les frais de recouvrement. Un prêt de ce type n'est pas soumis au code de la consommation, notamment au délai de rétractation.
Microcrédit : l'Adie et les structures d'accompagnement
Le microcrédit s'adresse à ceux qui ne peuvent obtenir un prêt bancaire classique. Selon la Banque de France, le microcrédit personnel peut atteindre 8 000 euros sur sept ans au plus, et le microcrédit professionnel 17 000 euros sur cinq ans, avec un accompagnement tout au long du remboursement. Le premier finance par exemple un véhicule, un permis ou une formation ; le second la création ou la reprise d'une entreprise de moins de trois salariés.
L'Adie est l'une des associations autorisées à prêter et compte près de deux cents agences en France hexagonale et ultramarine ; elle propose notamment un crédit véhicule et un crédit express, ainsi que des ateliers gratuits. Le Fonds de cohésion sociale garantit une part des microcrédits accordés par les établissements et associations agréés, de 50 % jusqu'à 80 % pour certains publics. Pour le microcrédit personnel, des structures locales comme Crésus, la Croix-Rouge, Emmaüs, le Secours catholique ou les UDAF accompagnent les demandeurs.
Prêts d'honneur et clubs d'investisseurs solidaires
Le prêt d'honneur est un prêt personnel au porteur de projet, à taux zéro et sans garantie, qui renforce l'apport personnel et facilite ensuite un crédit bancaire. Initiative France et Réseau Entreprendre en sont les deux grands réseaux ; le montant moyen chez Initiative France est d'environ 10 000 euros, et les comités d'agrément réunissent des chefs d'entreprise, des banquiers et des experts.
Les CIGALES, nées en 1983, sont des clubs d'investisseurs solidaires : des citoyens épargnent ensemble pour soutenir des projets locaux à vocation sociale, environnementale ou culturelle. Chaque année, environ 2 500 membres répartis dans près de 200 clubs réunissent en moyenne 600 000 euros et financent environ 150 projets. Ce capital participe au développement de l'entreprise et s'accompagne d'un suivi individuel.
Tontines associatives et cagnottes entre amis
La tontine, très pratiquée dans de nombreuses familles, prend la forme d'un groupe privé où des proches cotisent à tour de rôle, sans publicité ni rémunération de l'organisateur. Elle repose sur la confiance, sans contrat ni garantie : si un participant cesse de cotiser, les autres n'ont guère de recours. Un écrit simple, qui fixe le montant, la périodicité et l'ordre de passage, évite beaucoup de conflits.
Dès qu'une structure collecte l'argent du public, promet un rendement ou prête à des inconnus, elle sort du cadre amical et se heurte au monopole bancaire. Dans ce cas, mieux vaut passer par une association agréée ou une plateforme régulée.
Arnaques à éviter
Les fausses offres de prêt entre particuliers existent sur les réseaux sociaux : prétendus prêteurs privés qui réclament des frais de dossier, un dépôt de garantie ou une assurance avant de verser les fonds, puis disparaissent. Un prêteur sérieux ne demande pas d'argent à l'avance, accepte de signer un contrat et peut être identifié. Il convient aussi de vérifier l'immatriculation d'une plateforme avant d'y confier ses économies.
Pour l'emprunteur, la règle est de ne signer qu'un contrat lisible et de ne jamais promettre plus que ce qu'il peut rembourser. Le prêteur gagne de son côté à conserver une copie de l'identité de l'emprunteur et de tous les justificatifs, ainsi que des preuves de chaque remboursement.